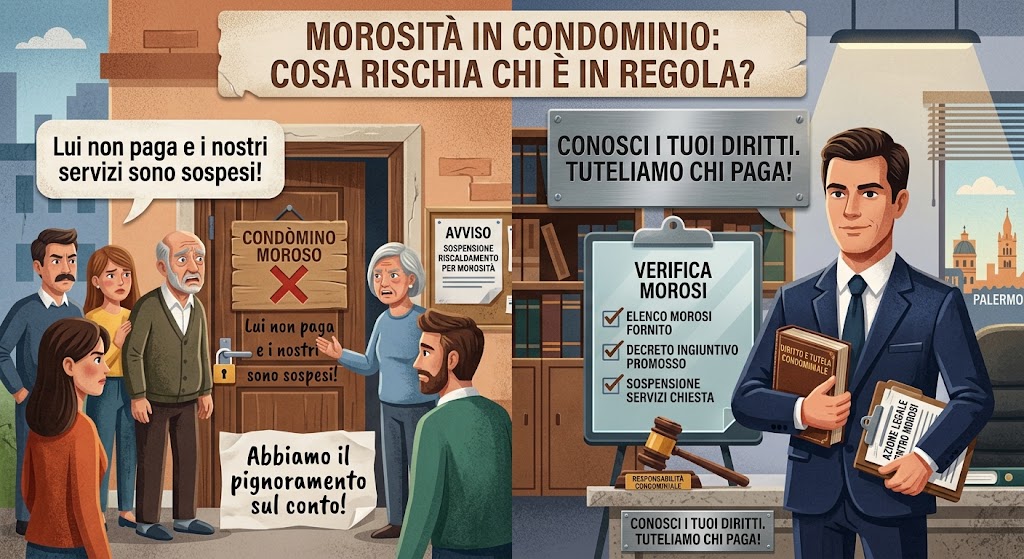
Pagare puntualmente le rate condominiali per poi scoprire che la ditta di pulizie sospende il servizio o che l’impresa edile minaccia il pignoramento è una delle situazioni più frustranti per chi vive in condominio.
Quando uno o più condòmini smettono di versare le proprie quote, il problema non resta isolato. Purtroppo, la morosità si ripercuote sull’intero edificio. Ma fino a che punto rischia chi è perfettamente in regola con i pagamenti? E cosa prevede la legge per tutelare i virtuosi?
La regola base: il principio della sussidiarietà
La riforma del condominio ha introdotto un principio fondamentale per proteggere i condòmini in regola: la sussidiarietà (articolo 63 delle Disposizioni di attuazione del Codice Civile).
Cosa significa in parole semplici? I creditori del condominio (come l’impresa di ristrutturazione, il fornitore di energia o il manutentore dell’ascensore) devono agire prima contro i condòmini morosi. Solo dopo aver tentato infruttuosamente di recuperare il credito da chi non ha pagato, possono rivolgersi a chi è in regola.
L’amministratore è per legge obbligato a fornire ai creditori che lo richiedano l’elenco dei condòmini morosi, consentendo loro di procedere prima nei confronti di questi ultimi.
Il vero rischio per chi è in regola: quando scatta il pignoramento?
Anche se la legge mette “in prima fila” i morosi, chi è in regola non è al sicuro al 100%. Ecco cosa può succedere concretamente:
- Pignoramento del conto corrente condominiale: Se il creditore decide di pignorare il conto corrente dell’intero condominio, verranno bloccati anche i soldi versati dai condòmini virtuosi. Di fatto, i tuoi soldi servono a coprire il debito altrui per evitare l’interruzione dei servizi.
- Aggressione del patrimonio personale (in seconda battuta): Se il creditore non riesce a recuperare le somme dai morosi (ad esempio perché risultano nullatenenti o già pignorati da banche), potrà chiedere il pagamento ai condòmini in regola, ma solo nei limiti della loro quota millesimale.
- Interruzione dei servizi comuni: I fornitori possono sospendere l’erogazione di servizi essenziali (come il riscaldamento centralizzato o la luce delle scale) per morosità prolungata dell’edificio, creando disagi a tutti i residenti.
Il Fondo Morosi: l’unica via d’uscita in assemblea?
Per evitare il pignoramento del conto condominiale o il blocco dei cantieri, l’assemblea spesso propone di istituire un “fondo cassa morosi”, ossia una colletta straordinaria con cui i condòmini virtuosi anticipano le quote dei morosi.
Su questo punto la legge è chiarissima:
- Richiede l’unanimità: L’assemblea non può obbligare a maggioranza i condòmini in regola a pagare per i morosi. L’istituzione di un fondo morosi a carico dei soli adempienti è valida solo se approvata da tutti i condòmini (1.000/1.000).
- Deroga per estrema urgenza: L’unica eccezione riguarda situazioni di reale e indifferibile urgenza (ad esempio, per evitare l’imminente distacco della corrente o il pignoramento dei beni comuni), dove la maggioranza può approvare un fondo temporaneo per far fronte all’emergenza, salvo poi rivalersi sui morosi.
Cosa rischia concretamente il condòmino moroso?
Chi non versa le quote condominiali va incontro a sanzioni severe e automatiche previste dal Codice Civile:
- Decreto ingiuntivo immediatamente esecutivo: L’amministratore ha il dovere di agire per il recupero crediti entro 6 mesi dalla chiusura dell’esercizio. Può chiedere al giudice un decreto ingiuntivo provvisoriamente esecutivo, che permette di pignorare beni e conto corrente del moroso in tempi brevissimi.
- Sospensione dei servizi comuni fruibili separatamente: Se la morosità si protrae per oltre sei mesi, l’amministratore può sospendere al moroso l’utilizzazione dei servizi comuni suscettibili di godimento separato (es. accesso alla piscina condominiale, al campo da tennis o alla rete Wi-Fi comune).
- Addebito degli interessi e delle spese legali: Tutte le spese legali e gli interessi di mora maturati ricadono interamente sul condòmino inadempiente.
Come tutelarsi se si vive in un condominio con morosi
Se nel tuo edificio ci sono condòmini che non pagano, ecco i passi da compiere per proteggere i tuoi diritti e i tuoi risparmi:
- Pretendere il report periodico dall’amministratore: L’amministratore è tenuto a mostrare lo stato dei pagamenti e le azioni di recupero intraprese.
- Sollecitare i decreti ingiuntivi: Verificare che l’amministratore attivi le procedure giudiziarie di recupero entro i termini stabiliti dalla legge (6 mesi).
- Non approvare sfondi morosi non necessari: Valutare attentamente prima di votare a favore di coperture finanziarie straordinarie senza garanzie di rivalsa.
- Richiedere la sospensione dei servizi al moroso: Verificare se nell’edificio vi siano servizi comuni limitabili e chiederne la disattivazione per i condòmini inadempienti.